
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Kinnisasja renti või kasutada andmine
Käibemaksuseaduse (KMS) § 16 lg 2 p 2 sätestab, et käibemaksuga ei maksustata kinnisasja või selle osa üürile, rendile või kasutusvaldusse andmist. Euroopa Liidu Kohus (Euroopa Kohus) on korduvalt rõhutanud, et on oluline eristada kinnisasja renti (mis on passiivne tegevus) ja kinnisasja kasutada andmist (mis on aktiivne tegevus), kirjutab Deloitte Advisory maksunõustaja Tõnis Elling.

Seotud lood
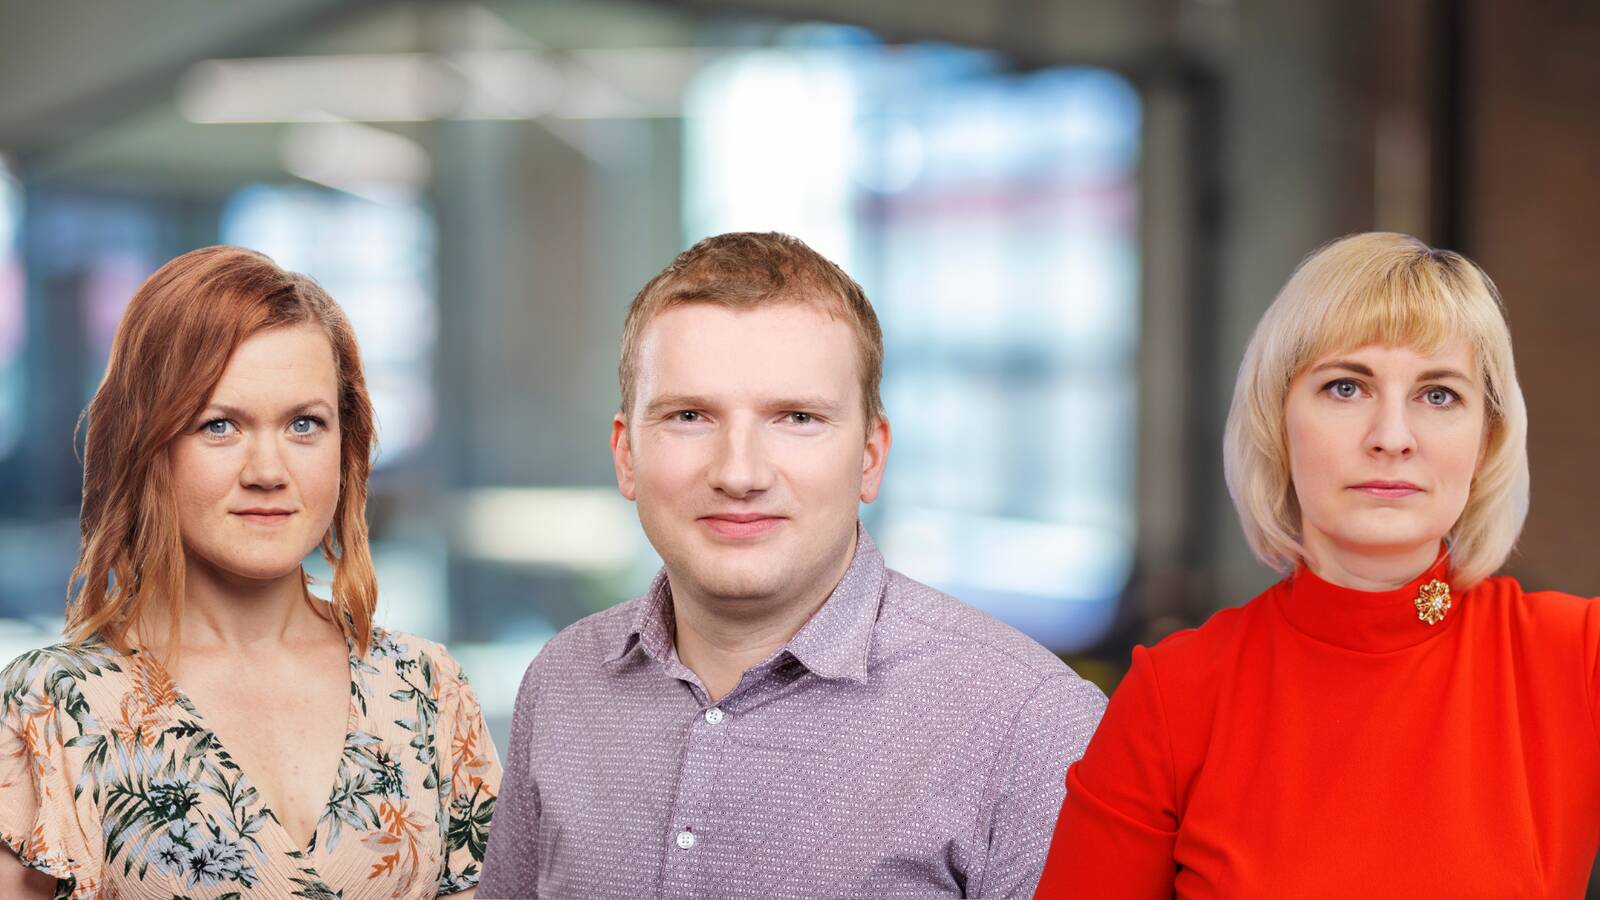
Kolme raamatupidaja kogemuslood
Kui oled aastaid töötanud mõne ettevõtte pearaamatupidajana, võib ühel hetkel tekkida tunne, et kõike on juba tehtud ja nähtud. Aga kuhu edasi? Suurkorporatsioonis pearaamatupidaja ametit pidanud Kaspar Tihane leidis enda jaoks uue võimaluse teenusettevõttes – nüüd on ta Grant Thornton Balticus vanemraamatupidaja ning raamatupidamise grupijuht.
Enimloetud
Viimased uudised
Konverentsid ja koolitused

18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd


Hetkel kuum




- ST
Kolme raamatupidaja kogemuslood
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Raamatupidaja esilehele