
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Muudatused kinkekaartide käibemaksustamisel
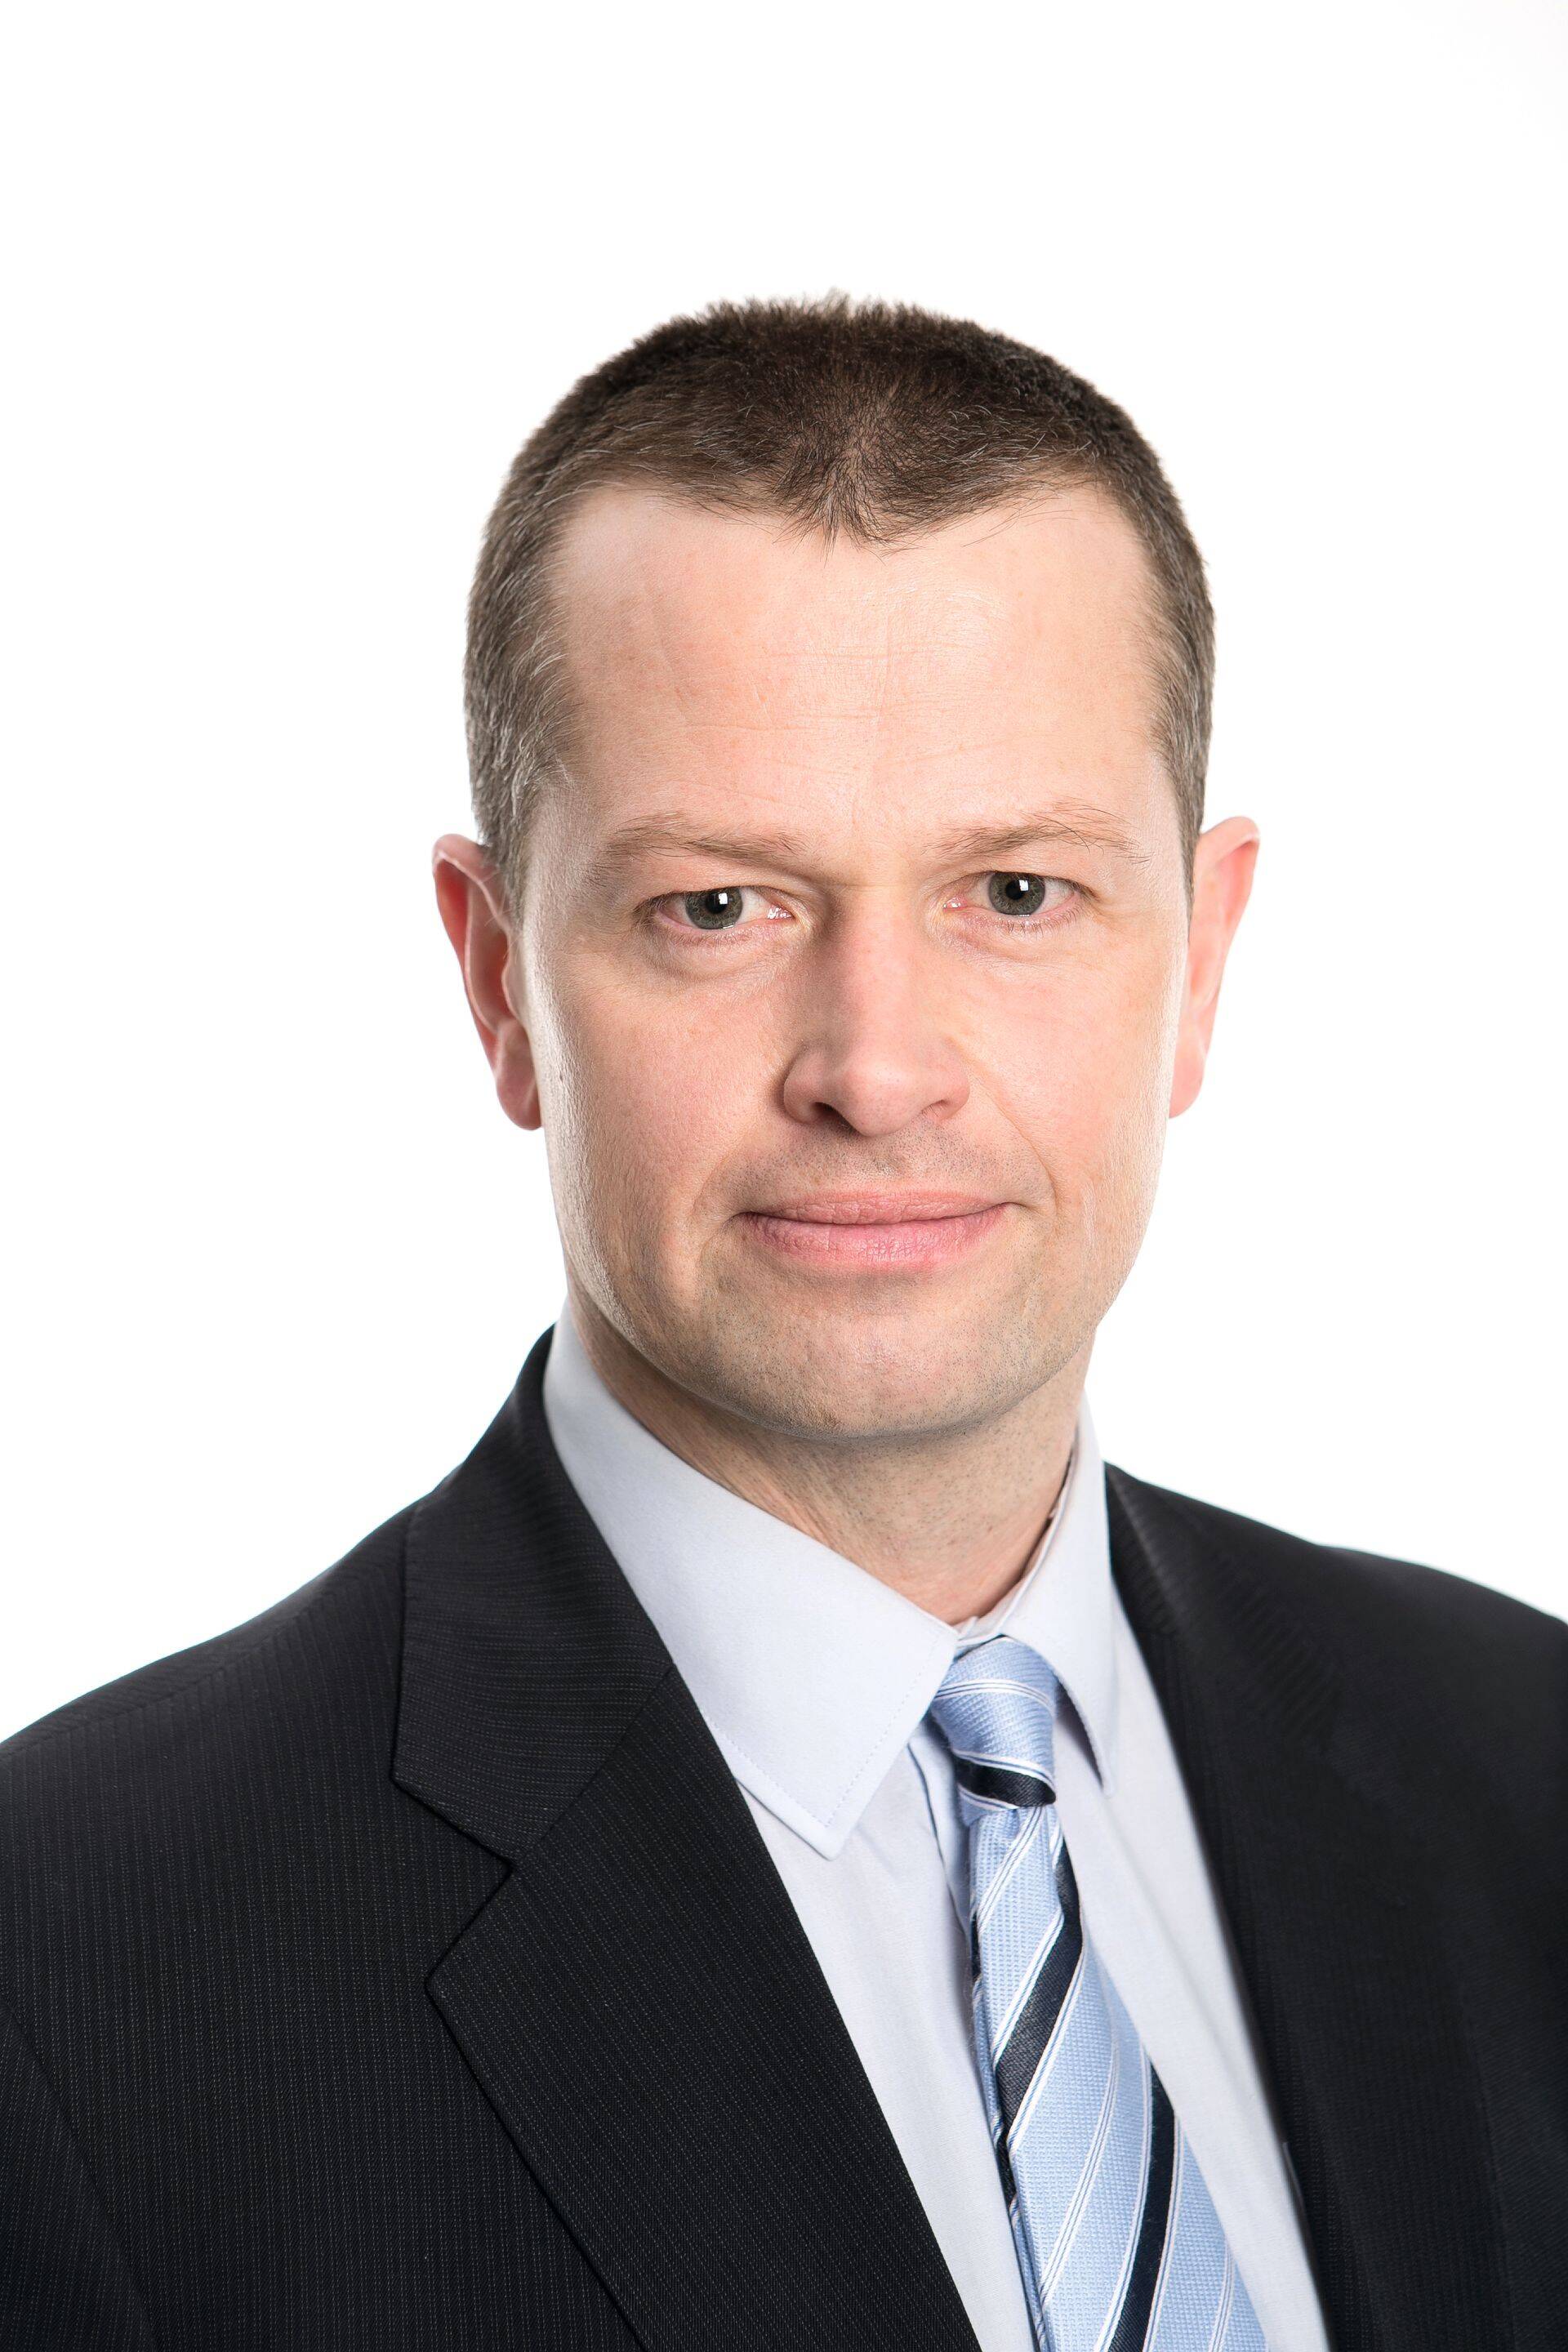
Vautšerite ehk kinkekaartide käibemaksuga maksustamine sätestatakse peagi seaduses. Milles muudatused seisnevad ning mida tähele panna, selgitab Deloitte Eesti maksunõustaja Tõnis Elling.
Alates 2019. aasta 1. jaanuarist hakkab Euroopa Liidus (EL) kehtima vautšereid (kinkekaarte) reguleeriv käibemaksudirektiivi 2006/112/EÜ muudatus, mille eesmärk on lihtsustada, ajakohastada ja ühtlustada vautšerite suhtes kohaldatavaid käibemaksureegleid. Seni ei olnud vautšeritega seotud tehingud EL tasandil reguleeritud ja liikmesriikide erinev praktika vautšerite maksustamisel põhjustas vautšeritega seotud piiriüleste tehingute puhul topeltmaksustamist ja maksustamata jätmist. Seetõttu oli vajalik EL tasandil vastu võtta ühtsed ja selged reeglid vautšeritega seotud tehingute ühetaoliseks käsitamiseks. Ka Eestis ei ole seni vautšeritega seonduv olnud käibemaksuseaduses (KMS) eraldi reguleeritud. Seetõttu tuleb riigisisene õigus viia kooskõlla EL õigusega. Seni on Eestis vautšerite maksustamise praktika olnud väga erinev: kord maksustatakse vautšerid nende võõrandamise hetkel ja siis jälle nende realiseerimise hetkel.
Vautšerite maksustamise reguleerimisel sätestatakse kõigepealt KMS § 2 lg 13 vautšeri mõiste. Seaduse eelnõu kohaselt on vautšer instrument, mille puhul:
1. on kauba võõrandajal või teenuse osutajal kohustus see vastu võtta tasuna või osana tasust kaupade või teenuste eest ja
2. võõrandatav kaup või osutatav teenus või kauba võõrandaja või teenuse osutaja on märgitud vautšeril või sellega seotud dokumentides, seal hulgas sellise vautšeri kasutamise tingimustes.
Eristatakse üheotstarbelisi ja mitmeotstarbelisi vautšereid. Üheotstarbelise ja mitmeotstarbelise vautšeri mõistete sätestamine ja teineteisest eristamine on vajalik, sest vautšeriga seotud kauba või teenuse käibe tekkimise aeg sõltub vautšeri konkreetsetest omadustest. Maksukäsitus on erinev sõltuvalt sellest, kas vautšeriga seotud kauba või teenuse käivet saab maksustada juba vautšeri väljastamise ajal või alles vautšeriga seotud kauba võõrandamisel või teenuse osutamisel. Kehtiv kord ei erista vautšereid nende omaduste alusel ja maksustamine toimub mõlemat liiki vautšerite puhul kauba võõrandamisel või teenuse osutamisel. Ehk siis maksustamine toimub vautšeri realiseerimisel. Mis on ka õige, sest vautšeri väljastamisel ei ole kindlalt teada, kas see üldse kunagi realiseeritakse. Väljastamise hetkel maksustamine võiks seega kaasa tuua alusetu käibemaksukohustuse.
Üheotstarbeline vautšer on instrument, mille puhul on vautšeriga seotud kauba või teenuse käibe tekkimise koht ja nendelt kaupadelt või teenustelt sisse nõutav käibemaks vautšeri väljastamise ajal teada. Näiteks toitlustusasutuse vautšer, mis võimaldab vautšeriga tasuda toidu eest konkreetses restoranis. Sellise vautšeri puhul on juba vautšeri väljastamise ajal teada, et vautšerit kasutatakse konkreetses restoranis toidu eest tasumisel, mistõttu saab vautšeriga seotud kauba või teenuse käibe ka juba vautšeri väljastamise ajal maksustada. Mis tegelikult ei ole paljudel juhtudel põhjendatud põhjusel, millest just juttu oli. Kõiki vautšereid ei realiseerita kunagi, aga antud regulatsiooni puhul tekib ikkagi käibemaksu kohustus.
Mitmeotstarbeline vautšer on iga muu vautšer, mis ei ole üheotstarbeline vautšer. See tähendab, et mitmeotstabelised vautšerid on kõik need vautšerid, mille puhul ei ole selle väljastamise ajal teada täpne kaup või teenus ega sissenõutav käibemaksusumma. See ei võimalda vautšeriga seotud kauba või teenuse käivet vautšeri väljastamise ajal maksustada. Näiteks raamatupoe vautšer, kus müüakse nii raamatuid (9%) kui ka lauamänge, CD ja DVD plaate (20%).
Seaduse eelnõu kohaselt lisatakse KMS §-i 4 lg 11, mille kohaselt üheotstarbelise vautšeri üleandmist käsitletakse kauba või teenuse käibena. Mis tähendab, et üheotstarbelisi vautšereid hakatakse maksustama nende väljastamisel ja mitmeotstarbelised vautšereid nende realiseerimisel.

Hetkel kuum
Enimloetud
3
Viimased uudised
Konverentsid ja koolitused


18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd


Hetkel kuum



- ST
Kolme raamatupidaja kogemuslood
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Raamatupidaja esilehele