
Maksugurmaanidele | Näide kohtupraktikast: püsiva tegevuskoha määratlemine käibemaksu kontekstis
Püsiva tegevuskoha regulatsioon puudub nii käibemaksuseaduses kui ka käibemaksudirektiivis. Euroopa Kohus analüüsis, kas ja millal tekib äriühingul teises liikmesriigis püsiv tegevuskoht käibemaksu tähenduses. Toome välja värske kohtupraktika juhised Adienti kontserni näitel.
Seotud lood
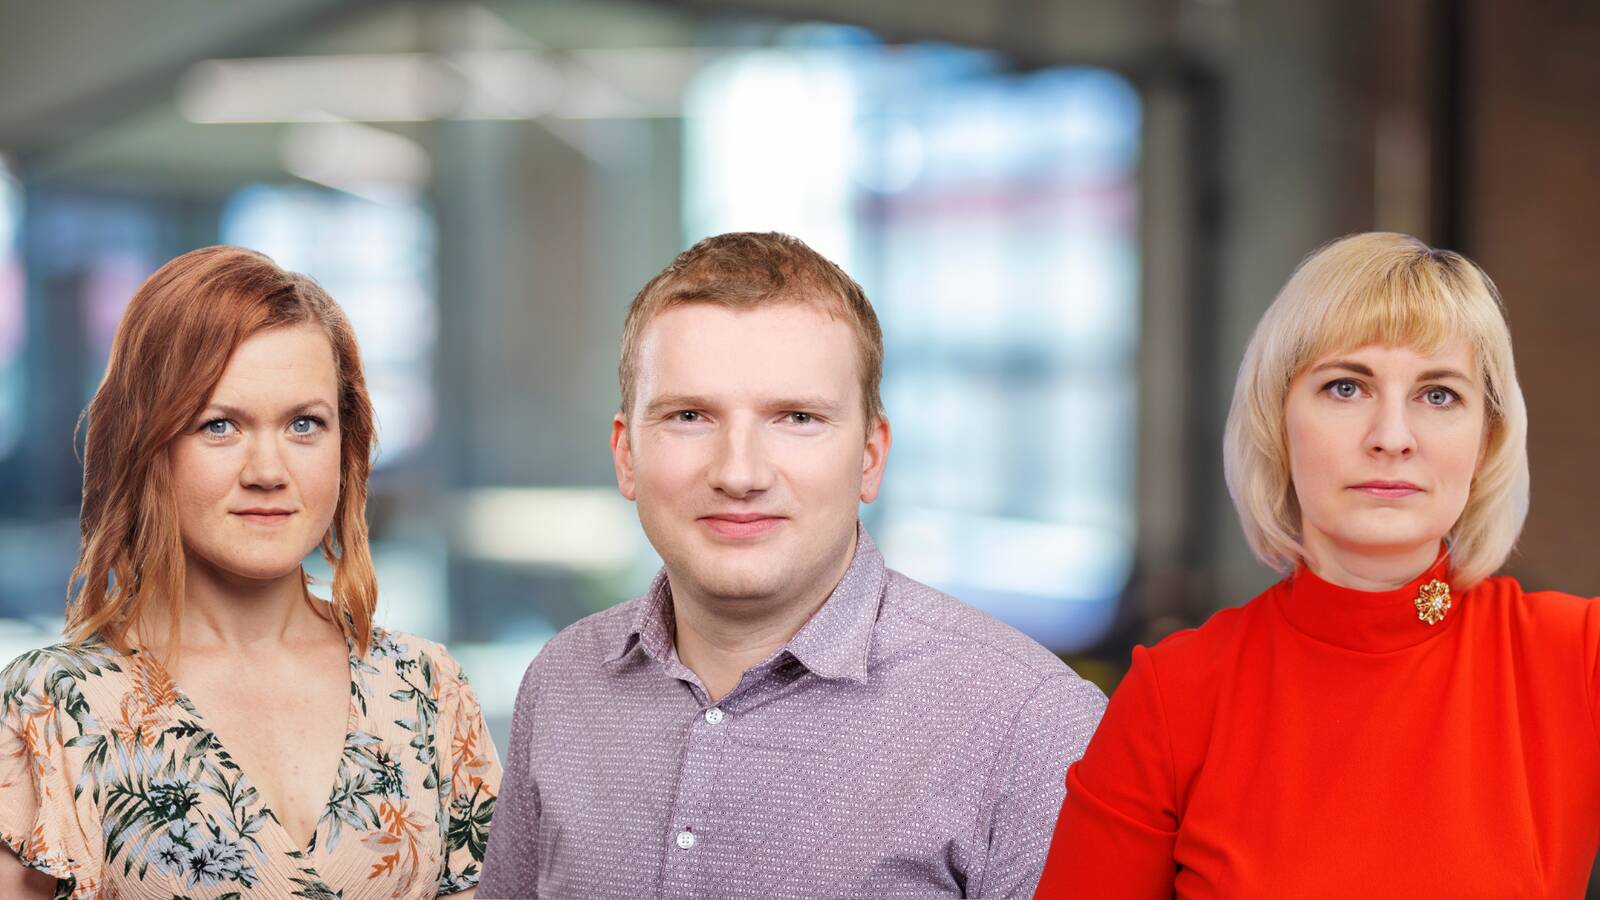
Kolme raamatupidaja kogemuslood
Kui oled aastaid töötanud mõne ettevõtte pearaamatupidajana, võib ühel hetkel tekkida tunne, et kõike on juba tehtud ja nähtud. Aga kuhu edasi? Suurkorporatsioonis pearaamatupidaja ametit pidanud Kaspar Tihane leidis enda jaoks uue võimaluse teenusettevõttes – nüüd on ta Grant Thornton Balticus vanemraamatupidaja ning raamatupidamise grupijuht.
Enimloetud
2
Lisatud ka raamatupidamise tarkvarafirmade Palga TOP. Kristjan Hiiemaa: “Tarkvasektoris on pidu läbi"
Viimased uudised
Lisatud ka raamatupidamise tarkvarafirmade Palga TOP. Kristjan Hiiemaa: “Tarkvasektoris on pidu läbi"
Konverentsid ja koolitused





Hetkel kuum


Lisatud ka raamatupidamise tarkvarafirmade Palga TOP. Kristjan Hiiemaa: “Tarkvasektoris on pidu läbi"


- ST
Kolme raamatupidaja kogemuslood
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Raamatupidaja esilehele