
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Päikesepaneelide müük ja paigaldamine - kas üks kompleksne ehitusteenus?
Euroopa Liidu Kohtus on pooleli vaidlus selle üle, kas päikesepaneelide ja päikeseboilerite müük ning paigaldamine on üks ja sama kompleksteenus või on need eraldiseisvad - kauba müük ja hiljem paigalduse teenus.
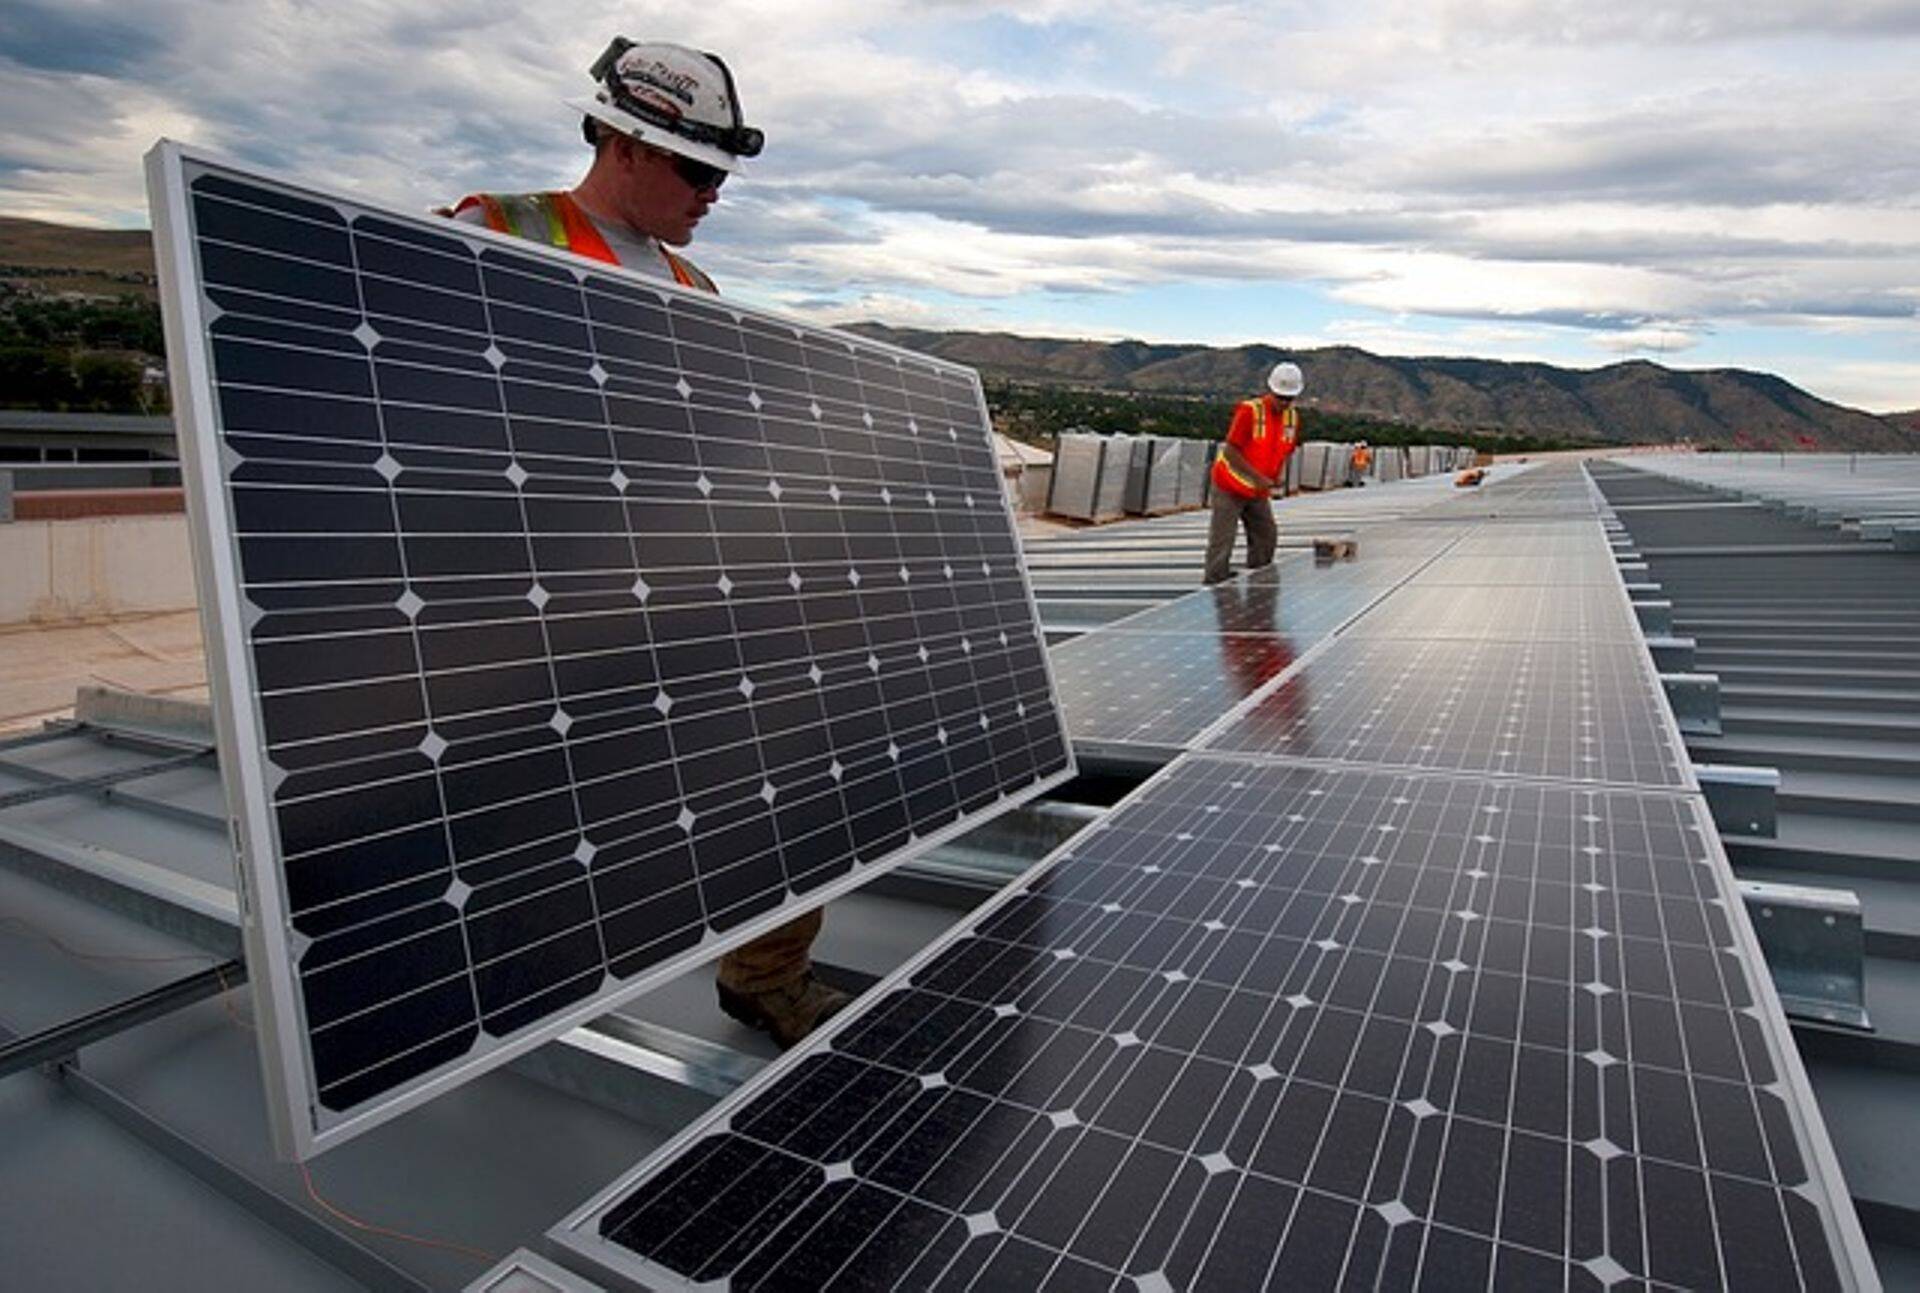
Käibemaksuseaduse § 10 lg 2 p 1 kohaselt maksustatakse kinnisasjaga seotud teenused alati kinnisasja asukoha riigis. Kinnisasjaga seotud teenusteks loetakse sealhulgas ehitamine, hindamine ja hooldamine ning kinnisasja võõrandamiseks, ehitamise ettevalmistamiseks ja korraldamiseks osutatav teenus ning majutusteenus. Ehitamine on ehitusseadustiku § 4 kohaselt ehitise püstitamine, rajamine, paigaldamine, lammutamine ja muu ehitisega seonduv tegevus, mille tulemusel ehitis tekib või muutuvad selle füüsikalised omadused.
Kohtujuristi seisukohad
Vaidluses oma seisukoha avaldanud kohtujuristi Mengozzi[1] arvates saab seda tehingut käsitleda ühe kompleksteenusena vaid juhul, kui tegemist oleks ehitusteenusega käibemaksudirektiivi artikli 14 lõike 3 ja artikli 24 lõike 1 tähenduses. Nii väidab ka Prantsusmaa siseriiklik kohus. Ehitusteenuseks saab päikesepaneelide paigaldamist lugeda siis, kui seda tehakse vahetult hoone ehitamise käigus. Antud juhul oli hoone valmis ja päikesepaneele hakati sinna paigaldama hiljem.
Teise olulise punktina analüüsis kohtujurist oma arvamuses, kas päikesepaneelide müük ja paigaldus on üks terviklik tehing või kaks eraldiseisvat.
Kohtujurist rõhutab, et lähtuvalt käibemaksudirektiivi mõttest ja kehtivast kohtupraktikast, tuleb käibemaksu seisukohast tavaliselt iga tehingut pidada eraldiseisvaks ja eristatavaks[2]. Sellest põhimõttest on kaks erandit. Esiteks on tegu ühe tehinguga siis, kui kaks või mitu maksukohustuslase poolt kliendile pakutud tehingu osa või sellega seotud toimingut on nii tihedalt seotud, et nad moodustavad objektiivselt ühe lahutamatu majandustehingu, mille osadeks jagamine oleks kunstlik[3].
Teiseks tuleb üheainsa tehingu esinemist tuvastada ka siis, kui teenust tuleb pidada üheks põhiteenuseks ja ülejäänud ühte või mitut teenust peab pidama kõrvalteenusteks, mida maksustatakse samamoodi kui põhiteenust. Eelkõige tuleb teenust käsitada põhiteenuse kõrvalteenusena siis, kui see ei ole kliendi jaoks omaette eesmärk, vaid osutatava põhiteenuse parimatel tingimustel kasutamise vahend[4].
Kohtujurist Mengozzi viitab oma arvamuses Aktiebolaget NN[5] kohtuotsusele, kus oli küsimus selles, kas merealuse valguskaabli tarnimist ja paigaldamist tuli pidada käibemaksu seisukohalt üheks tehinguks. Aktiebolaget NN kaasuses oli pooltevahelise lepingu objektiks töötava ja juba paigaldatud kaabli võõrandamine. Ehk siis võõrandamine toimus lepingujärgselt pärast paigaldamist, mitte vastupidi. Omandiõigus läks üle pärast paigaldamist. Nii viitab kohtujurist, et ka päikesepaneelide müügi ja paigaldamise ühe tehinguna kvalifitseerimisel on määrava tähtsusega asjaolu, millal läheb päikesepaneelide omandiõigus üle. Kui päikepaneelide omandiõigus läheb ostjale üle pärast paigaldamist, siis saab sarnaselt Aktiebolaget NN kaasusega seda pidada üheks terviklikuks tehinguks. Juhul kui päikesepaneelide omandiõigus läheb enne üle ja alles siis need paigaldatakse, tuleb neid tehinguid käsitleda eraldiseisvatena ja sarnaselt ka maksustada. Lepingu tingimused peaks aga välja selgitama siseriiklik kohus.
Nüüd on Euroopa Liidu Kohtu otsustada, kas nad võtavad kohtujuristi arvamust arvesse ja hoiavad sama joont nagu oma senises praktikas või kujundavad hoopis uue seisukoha.
[1] C-303/16 kohtujurist Paolo Mengozzi arvamus.
[2] Käibemaksudirektiivi artikli 1 lõike 2 teise lõigu kohta kohtuotsused, 17.1.2013, BGŻ Leasing C-224/11 ja Stock 94, C-208/15, punkt 26.
[3] Vt eelkõige kohtuotsused Bog jt, C-497/09, C-499/09, C-501/09 ja C-502/09, punkt 53; Wojskowa Agencja Mieszkaniowa w Warszawie, C-42/14, punkt 31 ja Stock ’94, C-208/15, punkt 27.
Hetkel kuum
[4] Vt eelkõige kohtuotsused, Bog jt C-497/09, C-499/09, C-501/09 ja C-502/09, punkt 54; Wojskowa Agencja Mieszkaniowa w Warszawie, C-42/14, punkt 31 ja Stock ‘94 C-208/15, punkt 27.
[5] C-111/05.
Autor: Tõnis Elling, mag. iur, Leinonen OÜ nõustamisüksuse juht, Sisekaitseakadeemia Finantskolledži maksunduse ja tolli õppetooli juhataja

Enimloetud
4
“Päti raamatupidaja – järelikult ise ka pätt”
Viimased uudised
“Päti raamatupidaja – järelikult ise ka pätt”
Konverentsid ja koolitused


18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd


Hetkel kuum


Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Raamatupidaja esilehele