
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Firmaautoga kihutamine toob tulumaksukohustuse
Mis juhtub siis, kui ettevõtte nimele saadetakse trahviotsus? Kas trahvid ja intressid tohib kuludesse kanda? Ja kes tasub tulumaksu, kui uljas juht trahvi ise kinni maksab?
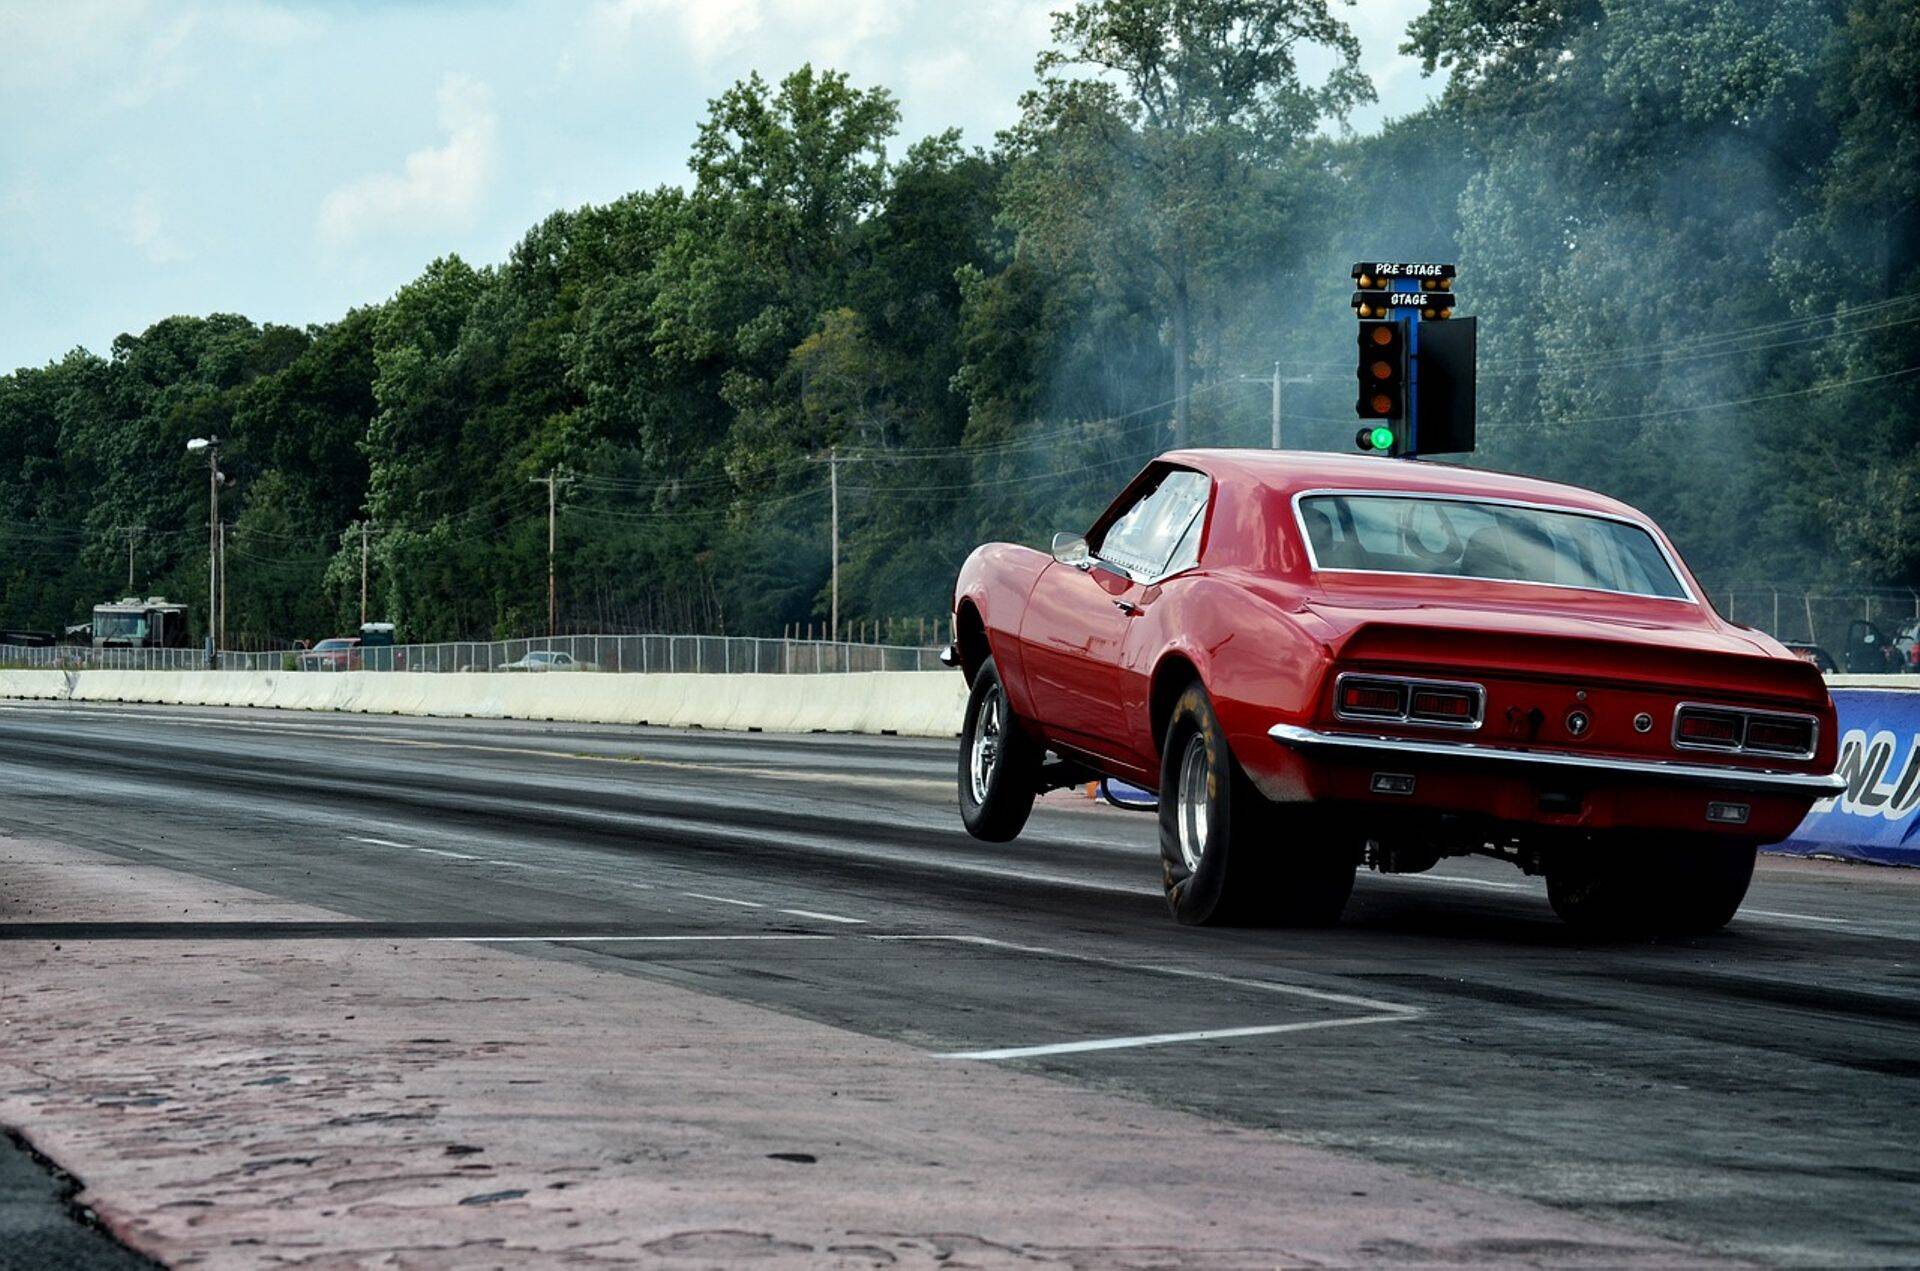
Autoga tänavaliikluses kihutada ei ole mõistlik. Mitte ainult selle pärast, et võite politseile kiiruse ületamisega vahele jääda ja trahvi saada, aga eelkõige ikka selle pärast, et meil ei oleks rohkem selliseid lugusid, kus autod elutuppa maanduvad või õnnetuse tagajärjel mitu inimest korraga elu kaotab. Seekord räägime aga hoopis sellest, et firma autoga kihutajad toovad lisaks trahvile tööandjale kaasa ka tulumaksu kohustuse.
Usun, et väga paljud ettevõtjad on kokku puutunud sellise situatsiooniga, kui ametisõite tehes sõidetakse lubatust suurema kiirusega kiirusekaamerasse või politsei radarisse ning firma nimele saadetakse trahvihoiatus või trahviotsus.
Tulumaksuseaduse (TuMS) § 34 p 3 alusel ei ole ettevõtlustulust lubatud kuludena maha arvata seaduse alusel määratud trahve ja sunniraha ning maksukorralduse seaduse alusel tasutud intresse. Ehk siis firma nimele määratud trahv ei ole kulu, mida saaks ettevõtlustulust maha arvata ja seega toob see kaasa tulumaksu kohustuse. Küll aga on paljudele üllatuseks see, et tulumaksukohustus jääb firmale ka siis, kui roolis olnud juht ise trahvi kinni maksab ja firma mingeid kulutusi selle trahviga seoses ei tee. Vähemalt nii on praegu maksuhaldur oma seisukoha kujundanud ja sellisest praktikast lähtutakse.
Tuleb tunnistada, et selline seisukoht tundub esmapilgul veider ja arusaamatu. Meil on Eestis tegelikult nn kulumaks. Kui firma ikkagi mingeid kulutusi ei tee, siis ei tohiks ka tulumaksukohustust tekkida. Arusaadav on see, kui firma maksab trahvi kinni ja nõuab kulude hüvitamist roolis olnud rikkujalt, siis nõudku tõesti kahju välja koos tulumaksuga, sest firma on ju selle tasunud ja tulumaksu kohustus tekib. Kui aga juht kohe ise trahvi tasub, siis oleks asi siiski teine.
Maksuhaldur põhjendab oma seisukohta sellega, et firma ja juhi vahel võib olla näiteks tasaarveldamise kokkulepe. Näiteks palka vähendatakse selle trahvi arvelt või mingi muu firma kulutus selle juhi suhtes väheneb. Ehk siis varjatult maksab firma ikkagi trahvi kinni. Ka sellel argumendil on loogika ja mõte olemas. Iseasi, kas ja kuidas seda tõestada. Maksuhalduri seisukoht on selge, et kui on auto firma nimel ja trahviotsus saadetakse firma nimele, siis firmal ka tulumaksukohustus tekib, vaatamata sellele, kes trahvi maksab.
Tuleb tunnistada, et mõlemal seisukohal on omad head argumendid ja küllap siis lasub vaidluse korral kohtul kohustus see asi ära lahendada. Seni aga kui keegi kohtusse sellise vaidlusega minna ei soovi, tuleb aktsepteerida maksuhalduri seisukohta ja lisaks trahvile ka tulumaks ära maksta. Iseasi, kas üldse on mõistlik kiirustada ja enda ning teiste elud ohtu seada. Kui aga kogemata siiski väike kiiruseületus tuleb, siis firma autoga sõites võiks ka kooliraha maksta. Reeglina jäävad siis õppetunnid paremini meelde.
Autor: Tõnis Elling, Leinonen OÜ nõustamisüksuse juht

Hetkel kuum
Enimloetud
6
“Päti raamatupidaja – järelikult ise ka pätt”
Viimased uudised
Konverentsid ja koolitused


18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd


Hetkel kuum


“Päti raamatupidaja – järelikult ise ka pätt”


Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Raamatupidaja esilehele